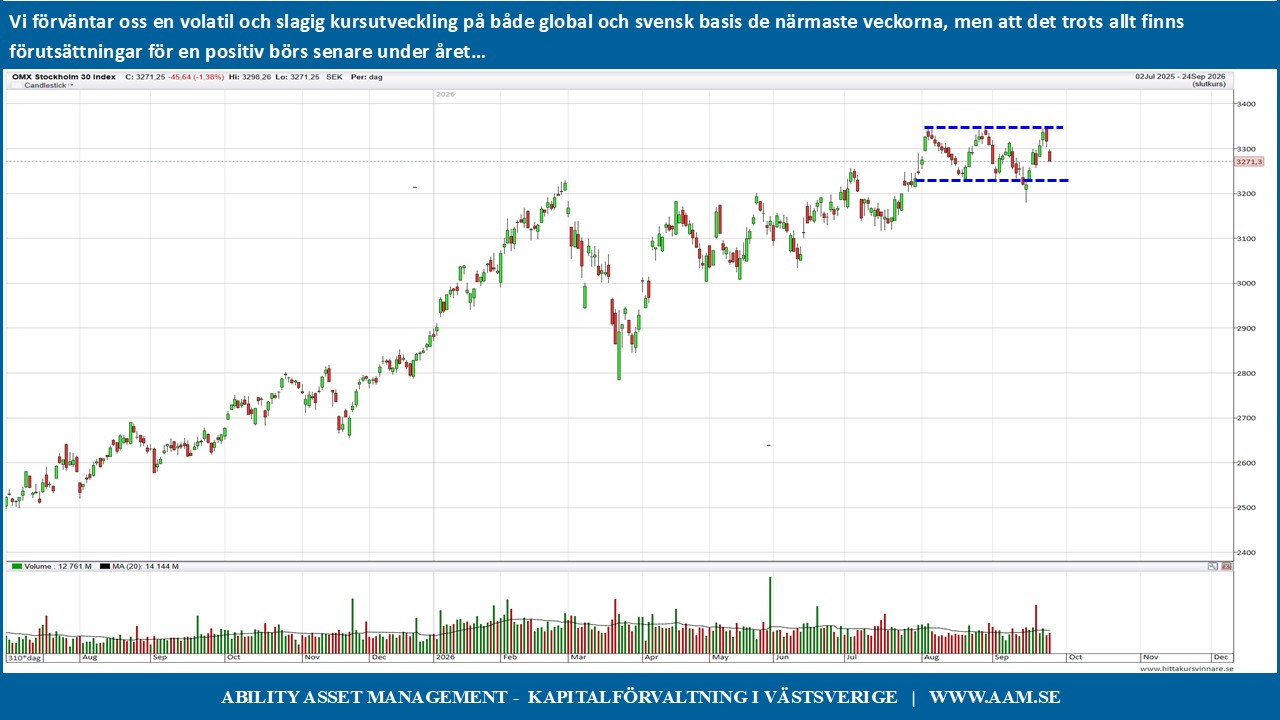
Vi skrev i föregående veckobrev att utvecklingen på den svenska börsen var svårbedömd, varför stockpicking var essentiellt. Vi valde att ha fokus på bank, fundamentalt starka aktier i vändningslägen samt de mest trendstarka verkstadsbolagen.
Vi inväntade att utvecklingen för de amerikanska långräntorna och oljepriset skulle indikera den fortsatta färdriktningen. Som vi noterat tidigare såg vi en förhöjd risk för en höstrekyl innan marknaden sannolikt kunde prestera en positiv utveckling senare under året.
När vi analyserade beteendemönstret för den amerikanska tioåriga räntan för en månad sedan blev den tydliga slutsatsen att den såg ut att kraftsamla inför en möjlig uppgångsfas.
Räntan hade befunnit sig ett volatilt tradingintervall ända sedan hösten 2023 och från det senaste bottenläget i slutet av februari innevarande år trendat uppåt, envist bitit sig fast och utmanade toppnivån i intervallet runt 4,70%.
Det är just i denna typ av situationer som det kan uppstå flockpsykologi och det var därför inte förvånade att tioårsräntan kort därefter med kraft passerade 4,70% och gick rakt upp till strax över 5%.
Efter en marginell rekyl på 5–10 punkter under en veckas tid accelererade sedan räntan vidare uppåt under torsdagen och nådde som högst 5,22%.
För svensk del levererade Riksbanken under gårdagen en oväntat ”hökaktig” ränteprognos med en tydlig indikation på minst två räntehöjningar på vardera 0,25% det kommande halvåret.
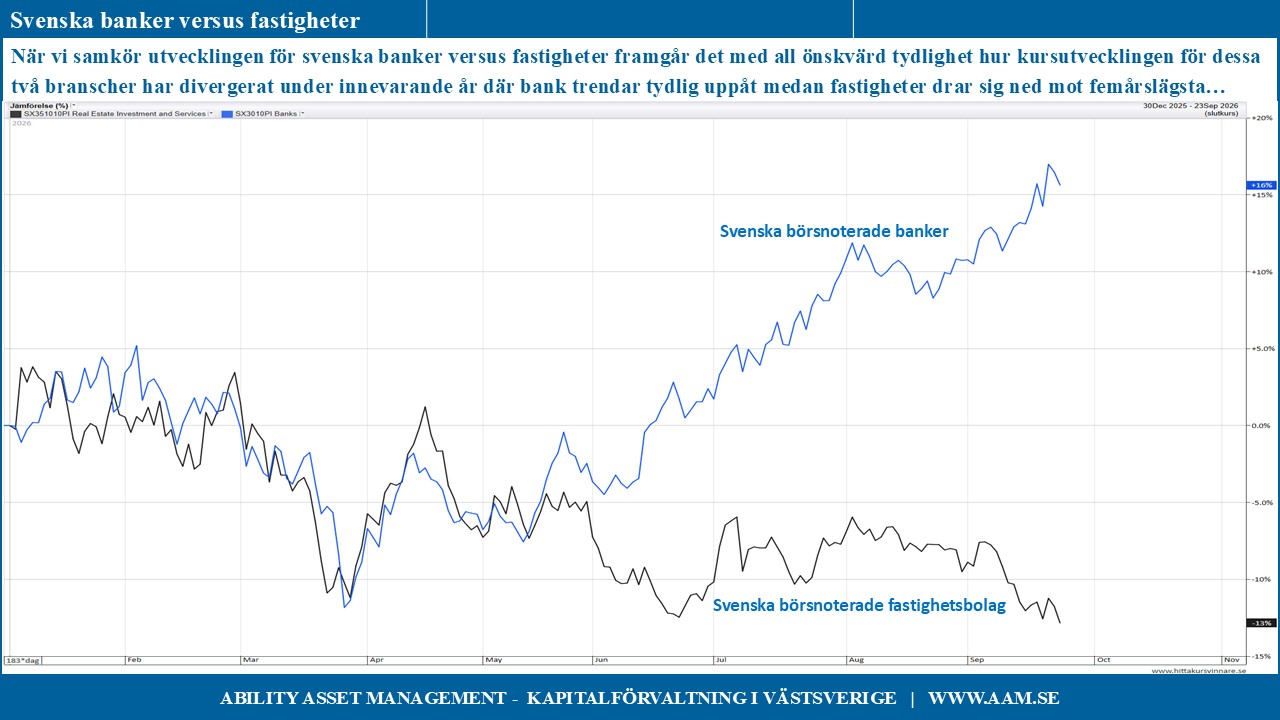
Beskedet från Riksbanken gynnar förutsättningarna för den starkaste sektorn på den svenska börsen, dvs. bank och storbankerna Handelsbanken. Nordea, SEB och Swedbank trendar alla tydligt uppåt.
Bankerna gynnas av en stigande räntetendens, som underlättar för dem att vidga sina marginaler med stigande lönsamhet som följd, varför logiken bakom den positiva kursutvecklingen är lättförståelig.
På andra sidan spektrat finns fastighetsbolagen som länge haft det motigt och där kurserna i flera fall som för Balder, Catena, Fabege, Diös, Wallenstam och Wihlborgs visat svaghet i flera års tid och som nu rör sig mot femårs lägsta.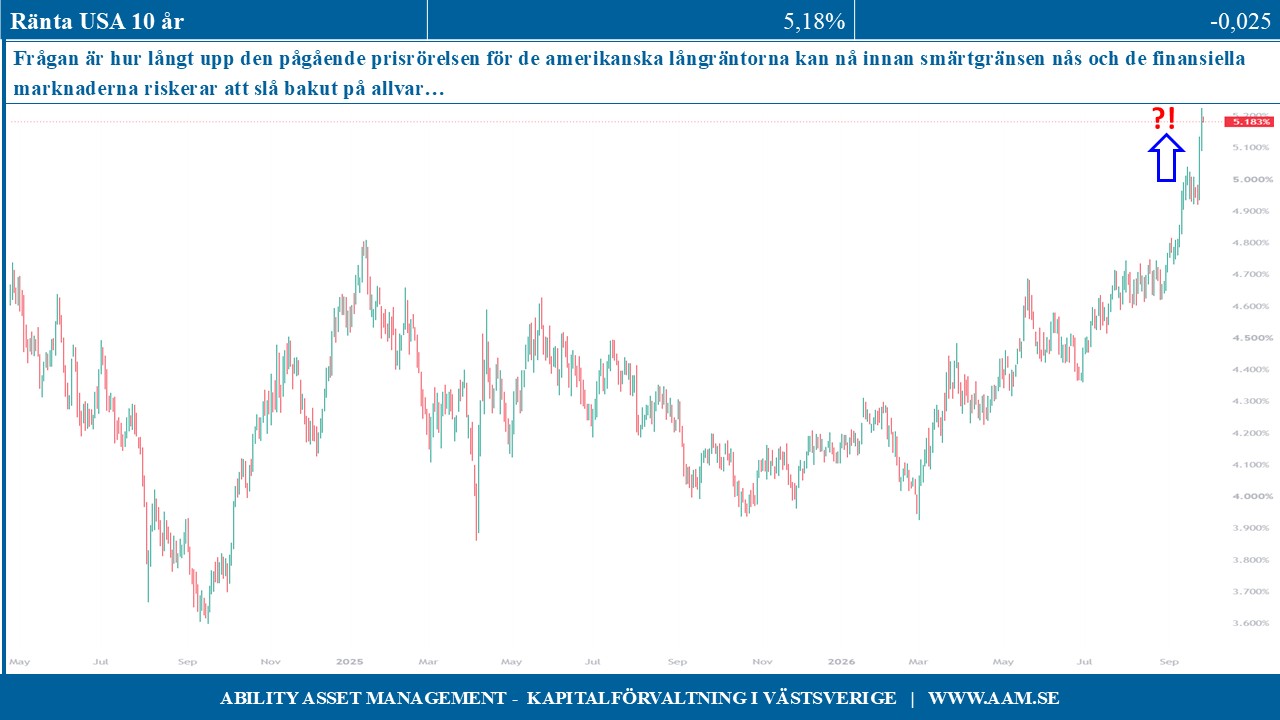
När vi samkör utvecklingen för bank versus fastigheter sedan årsskiftet framgår denna utveckling med all önskvärd tydlighet (vänligen se diagram)
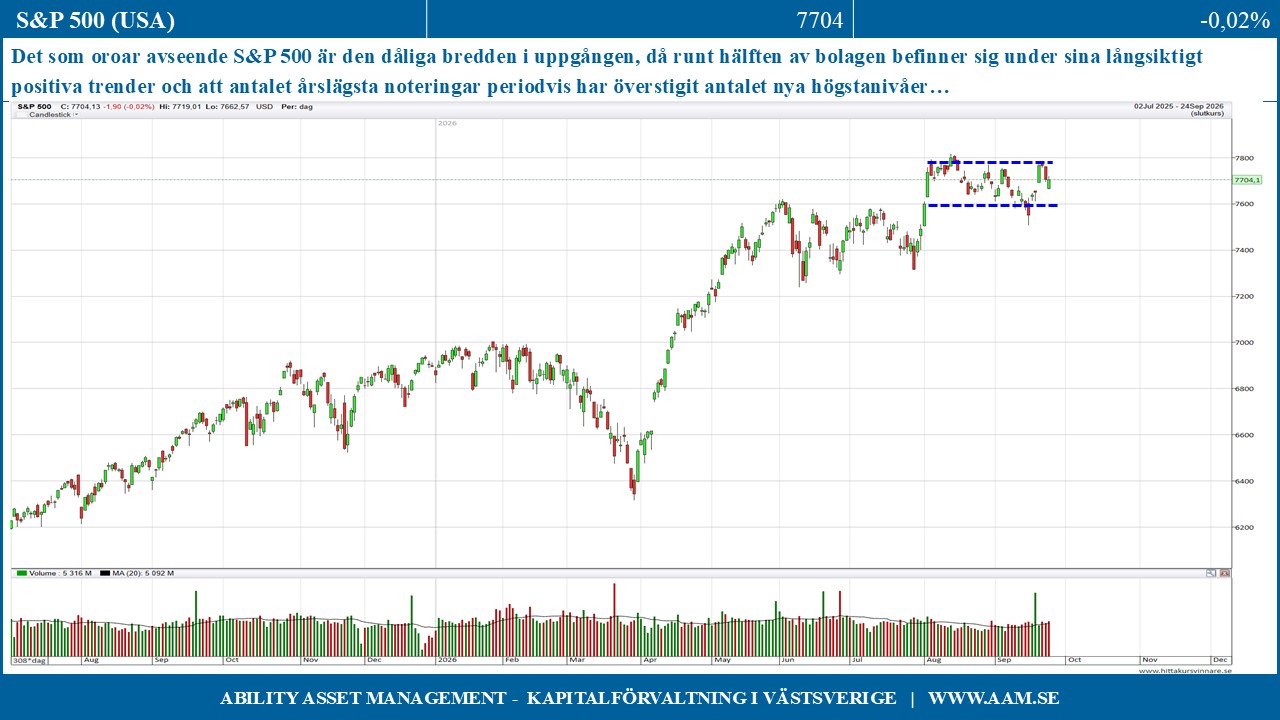
Med hänsyn till ränteuppgången är den breda marknaden i USA, dvs. S&P 500 oväntat motståndskraftig och resilient mot den rådande ränteuppgången
Det som dock oroar avseende S&P 500 är den dåliga bredden i uppgången, då runt hälften av bolagen befinner sig under sina långsiktigt positiva trender och att antalet årslägsta noteringar periodvis har överstigit antalet nya högstanivåer.
Ränteoro, stigande obligationsavkastningar samt geopolitiska spänningar har under 2026 pressat defensiva och räntekänsliga bolag medan kapitalet har sökt sig till de stora megabolagen inom teknologi/AI.
Det är därför inte förvånade att värdebolagsorienterade Dow Jones och småbolagsindexet Russel 2000 visar svaghet och har tappat runt 8% respektive 6% sedan mitten på augusti.
Frågan är hur långt upp den pågående prisrörelsen för långräntorna kan nå innan smärtgränsen nås och de finansiella marknaderna riskerar att slå bakut på allvar.
Motvikten mot detta resonemang är naturligtvis en positiv konjunkturutveckling med tillhörande positiv vinstutveckling, men det vill till att delårsrapporterna för Q3 som börjar publiceras på allvar under andra hälften av oktober tydligt visar att vinstförväntningarna och rådande konjunkturutsikter verkligen infrias.
Vi förväntar oss en volatil och slagig kursutveckling på både global och svensk basis de närmaste veckorna, men att det trots allt finns förutsättningar för en positiv börs senare under året.
Som tidigare är stockpicking essentiellt på den svenska marknaden i rådande börsläge och vi väljer att ha fokus på bank, fundamentalt starka aktier i vändningslägen samt de mest trendstarka verkstadsbolagen och en kassa av lämplig storlek för att kunna agera offensivt när attraktiva köplägen uppstår.
C-G Gyllenram
Ability Asset Management