Vi skrev i föregående veckobrev att den sammanlänkade uppgången för olja och amerikanska långräntor påverkade börsutvecklingen i USA, Europa och Sverige negativt medan den konjunkturella bilden gick i motsatt riktning.
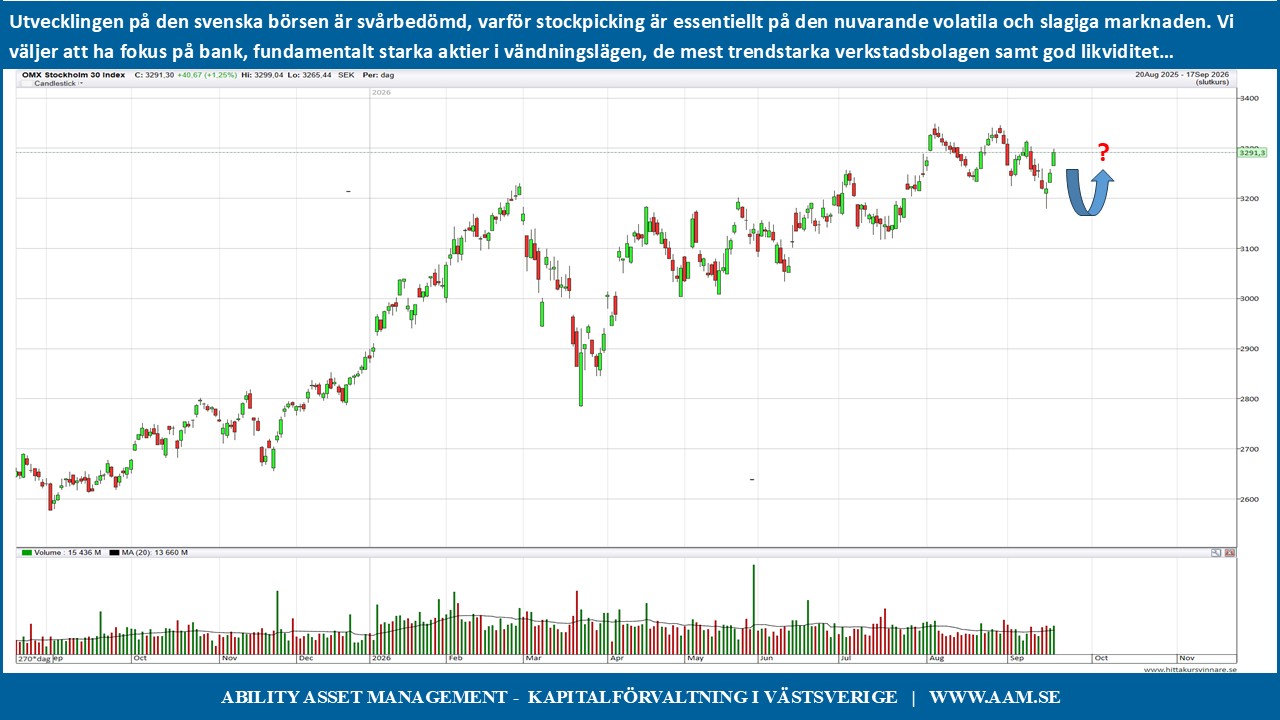
Frågan var naturligtvis hur långt upp de rådande prisrörelserna för olja och räntor kunde nå innan smärtgränsen nåddes och de finansiella marknaderna slog bakut.
Vår analys indikerade förhöjd risk för en kännbar rekyl på den svenska börsen lite senare i höst, men med hänsyn till dominansen av verkstadsbolag och bank på den svenska börsen hade Sverige bra grundläggande förutsättningar för en positiv om än krokig och volatil börsutveckling, varför vi ansåg att börsen vid årsskiftet mycket väl kunde stå högre än i dagsläget.
Veckan började med en tydlig nedgång när uppgången för oljepriset och långräntorna i kombination med kraftfulla varningar för att AI skulle kunna löpa amok skapade tydlig kurspress.
Nedgången återhämtades dock samma dag och under gårdagen reagerade marknaderna positivt på att den amerikanske centralbankschefen Kevin Warsh visat självständighet gentemot Trump och dels höjde styrräntan med 0,25%, dels indikerade ytterligare höjningar för att försöka stävja den svårbemästrade amerikanska inflationen.
Utvecklingen för de långfristiga obligationsräntorna har en tydlig korrelation med den underliggande inflationen och den amerikanska tioårsräntan visar efter räntehöjningen bara en marginell nedgång till 4,94% från den senaste toppnivån strax över 5%.
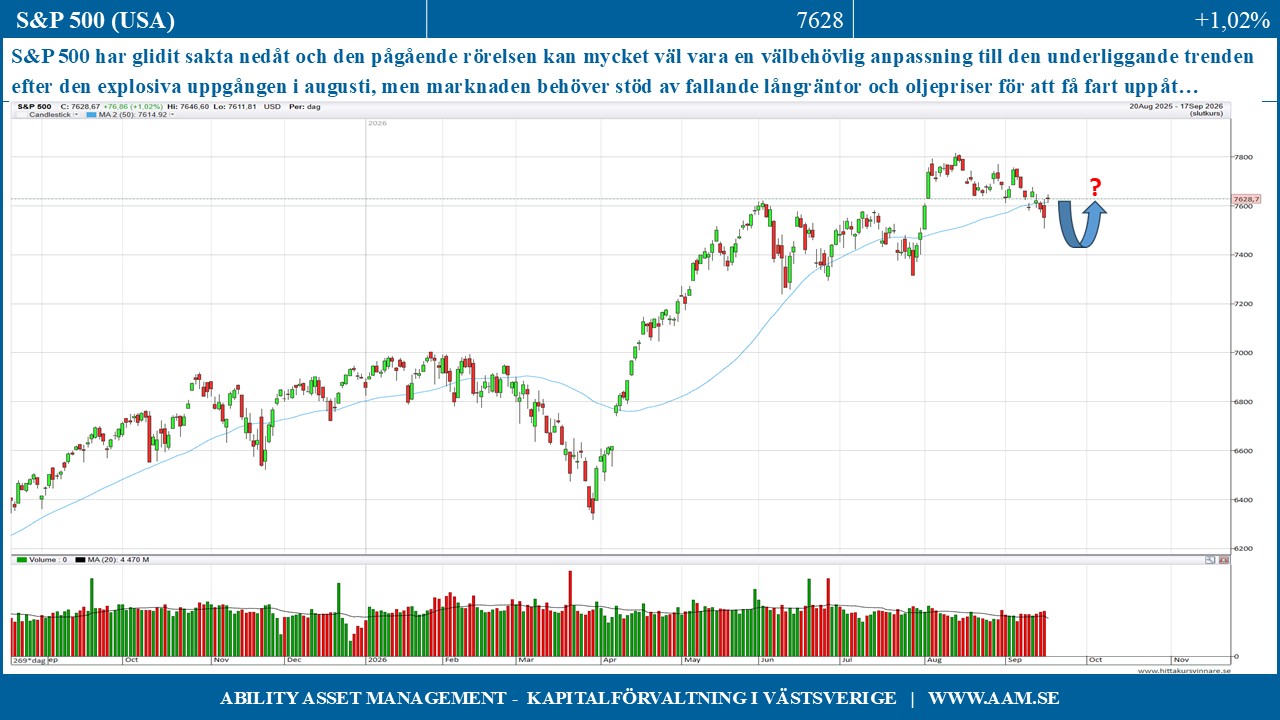
Får vi se ett fortsatt och påtagligt tapp ned mot 4,80% skulle de globala börserna reagera positivt, men om det visar att ovanstående nedgång bara är en kortvarig rekyl kan bilden snabbt ändras till det motsatta.
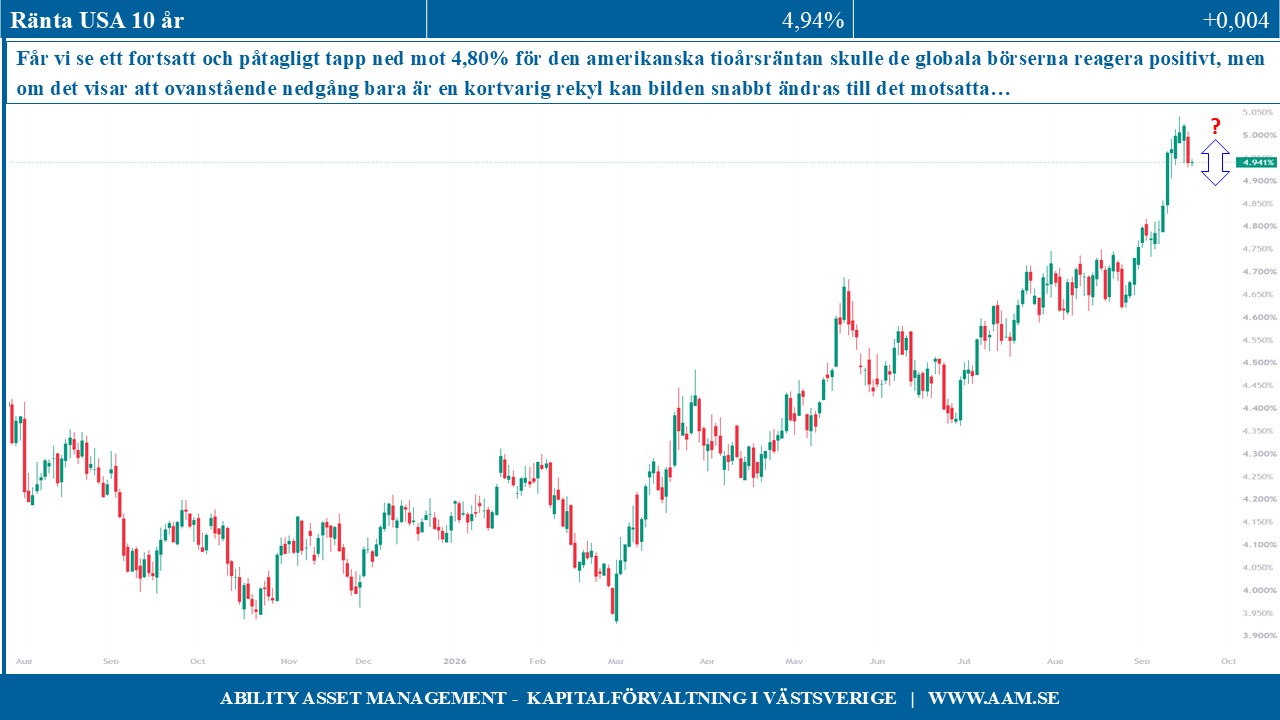
Under början av veckan tangerade oljepriset 110 dollar, vilket skapade smärre chockvågor på marknaden, när USA uppvisade oförmåga att hantera det krig som de startat och då stridigheter mellan andra parter i regionen eskalerade.
Efter större utleveranser av olja från regionen än förväntat har dock priset rekylerat ned mot 103 dollar. Skulle nedgången fortsätta ned mot 95 dollar ökar sannolikheten att vi ser en reell nedgångsfas, vilket skulle ge stöd för en fortsatt positiv utveckling.
Analogt med resonemanget avseende ränteutvecklingen skulle förnyad styrka i oljan och en dragning upp mot 110 dollar självklart ge motsatt effekt.
Om vi lyfter på huven och studerar den svenska börsen framkommer några intressanta observationer. Den starkaste sektorn är tveklöst bank med fokus på storbankerna och den starkaste aktien i sektorn är Swedbank som med god marginal och med styrka och volym har rusat förbi sin tidigare toppnivå. Även Handelsbanken visar en snarlik tendens medan Nordea och SEB rör sig något mer försiktigt uppåt.
Storbankerna gynnas av en stigande räntetendens, som underlättar för dem att vidga sina marginaler med stigande lönsamhet som följd, varför logiken bakom den positiva kursutvecklingen är lättförståelig.
Bland de stora verkstads- och råvarubolagen som ABB, Alfa, Assa, Atlas, Boliden, Epiroc, Hexagon och Volvo har nästan alla visat tydliga studsar uppåt, men det är få av dessa som visar genuin trendstyrka. Starkast i sektorn är de klassiskt cykliska och konjunkturkänsliga bolagen SKF, SSAB och Trelleborg där alla tre på allvar utmanar sina toppnoteringar.
Den bransch som länge haft och har det fortsatt påtagligt motigt är fastighetsbolagen där kurserna i flera fall som för bland annat Fabege, Huvudstaden, Balder, Catena och Diös visat svaghet i flera års tid. Tungviktarna Astra, Ericsson och Saab som alla fått kännas vid markanta kursnedgångar visar däremot styrka och vändningstendenser.
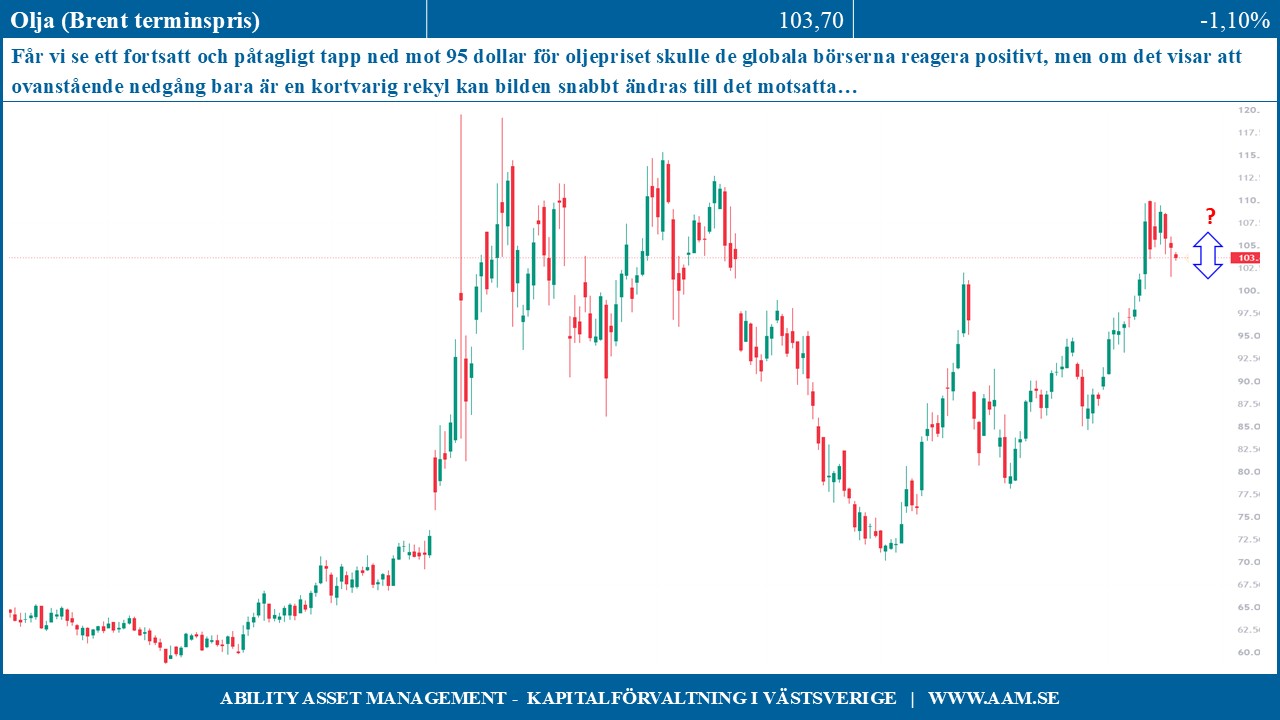
S&P 500 har i över en månads tid glidit sakta nedåt och den pågående rörelsen kan mycket väl vara en välbehövlig anpassning till den underliggande trenden efter den explosiva uppgången i augusti, men marknaden behöver stöd av fallande långräntor och oljepriser för att få fart uppåt.
Utvecklingen på den svenska börsen är svårbedömd, varför stockpicking är essentiellt på den nuvarande volatila och slagiga marknaden. Vi väljer att ha fokus på bank, fundamentalt starka aktier i vändningslägen samt de mest trendstarka verkstadsbolagen.
Vi är bekväma med en sådan portfölj och god likviditet. Utvecklingen för de amerikanska långräntorna och oljepriset kommer visa vägen, men vi ser fortsatt förhöjd risk för en höstrekyl innan marknaden sannolikt kan prestera en stark avslutning på året.
C-G Gyllenram
Ability Asset Management