Vi skrev i föregående veckobrev att både S&P 500 och Nasdaq trots den markanta uppgången för långräntorna uppvisade beteendemönster som indikerade möjligheter för en kommande uppgångsfas förutsatt att ränteuppgången stabiliserades och att rapportperioden ånyo överträffade förväntningarna.
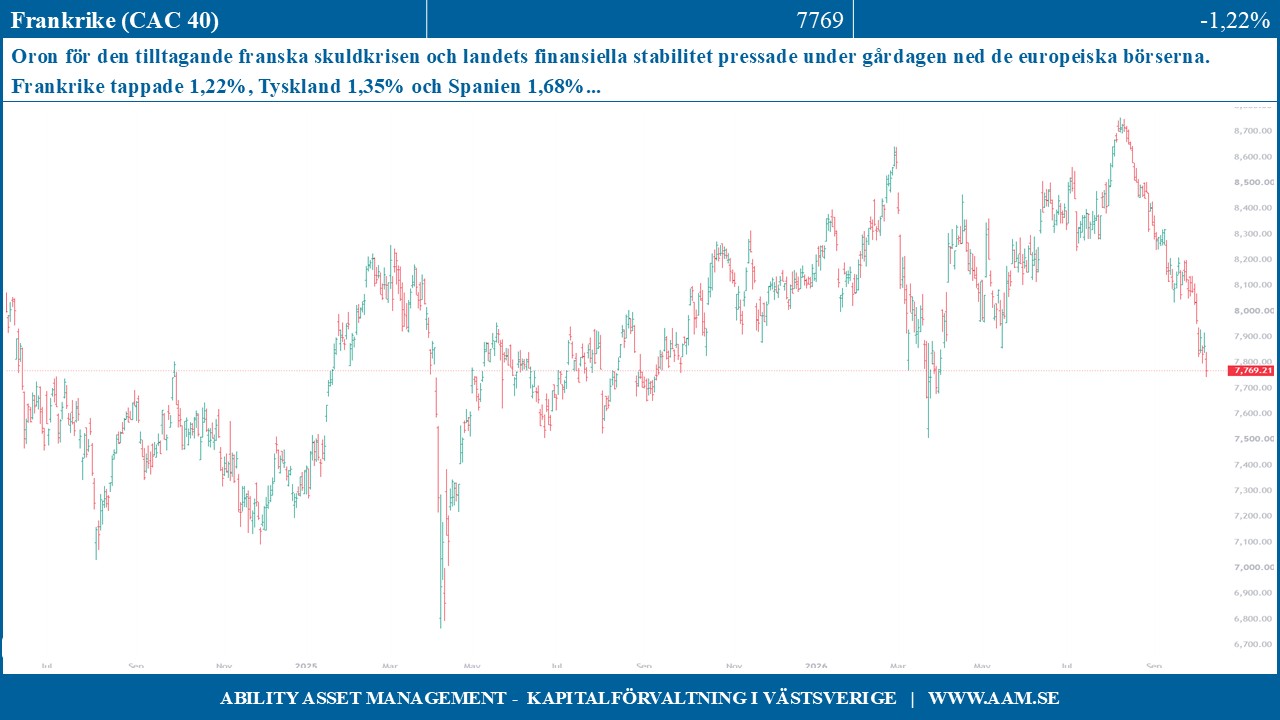
I Europa uppvisade både storbolagsindex och den breda marknaden rekylfaser, men låg kvar i sina långsiktigt positiva trender. Den franska skuldkrisen med inrikespolitiska motsättningar hade medfört ett tapp på över 10% för den franska börsen sedan augusti och i Tyskland hade biltillverkarna BMW, Mercedes och Porsche alla pressats ned till nya bottenkurser
Vi förväntade oss en volatil och slagig kursutveckling både på global och svensk basis de närmaste veckorna där stockpicking fortsatte att vara essentiellt.
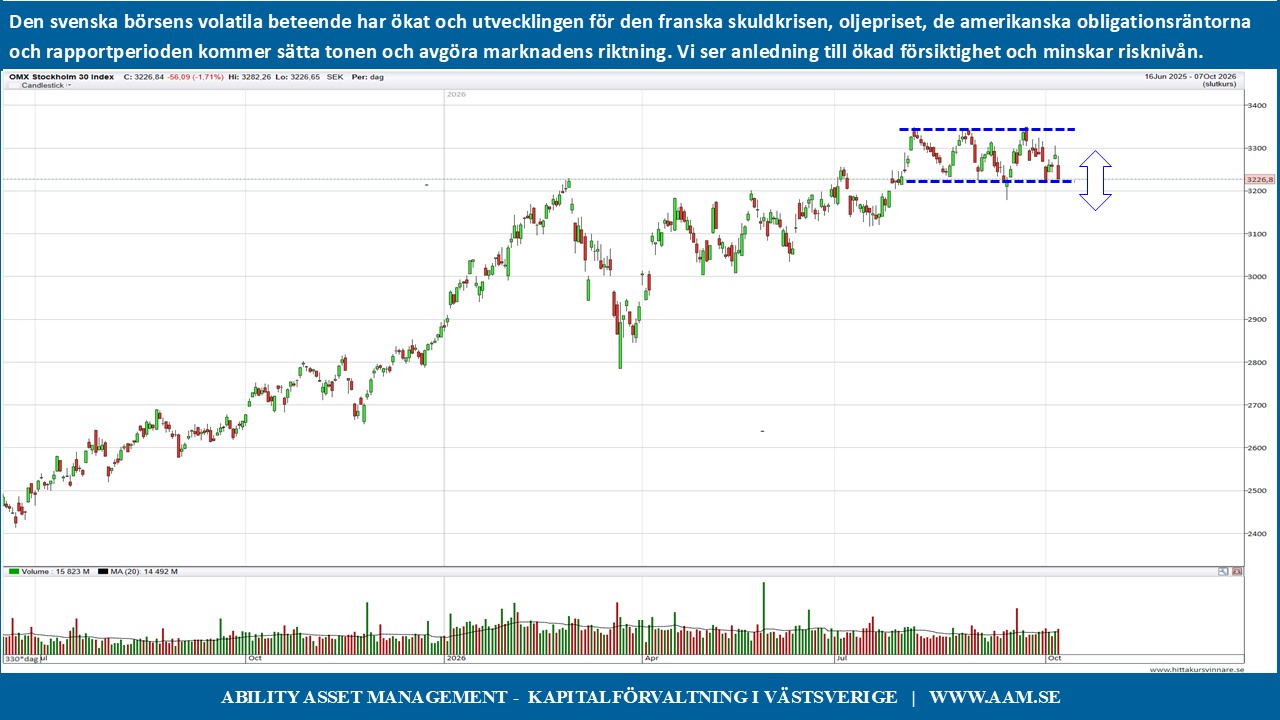
Vår bedömning avseende den svenska börsen var en i huvudsak sidledes och slagig marknad i ytterligare ett par veckor, men att det därefter, i samband med rapportperioden, kunde finnas förutsättningar för en positiv höstbörs.
Det har onekligen inte varit någon avsaknad av volatilitet avseende både avseende storbolagsindex OMXS30 och den breda marknaden OMXSPI.
Gårdagens tapp under tilltagande volym på 1,71 respektive 1,60% var bland de största nedgångsdagarna sedan början av augusti och den kursuppgång som har skett sedan slutet av februari har nu evaporerat.
Oron för den tilltagande franska skuldkrisen och landets finansiella stabilitet pressade under gårdagen ned de europeiska börserna. Frankrike tappade 1,22%, Tyskland 1,35% och Spanien 1,68%.
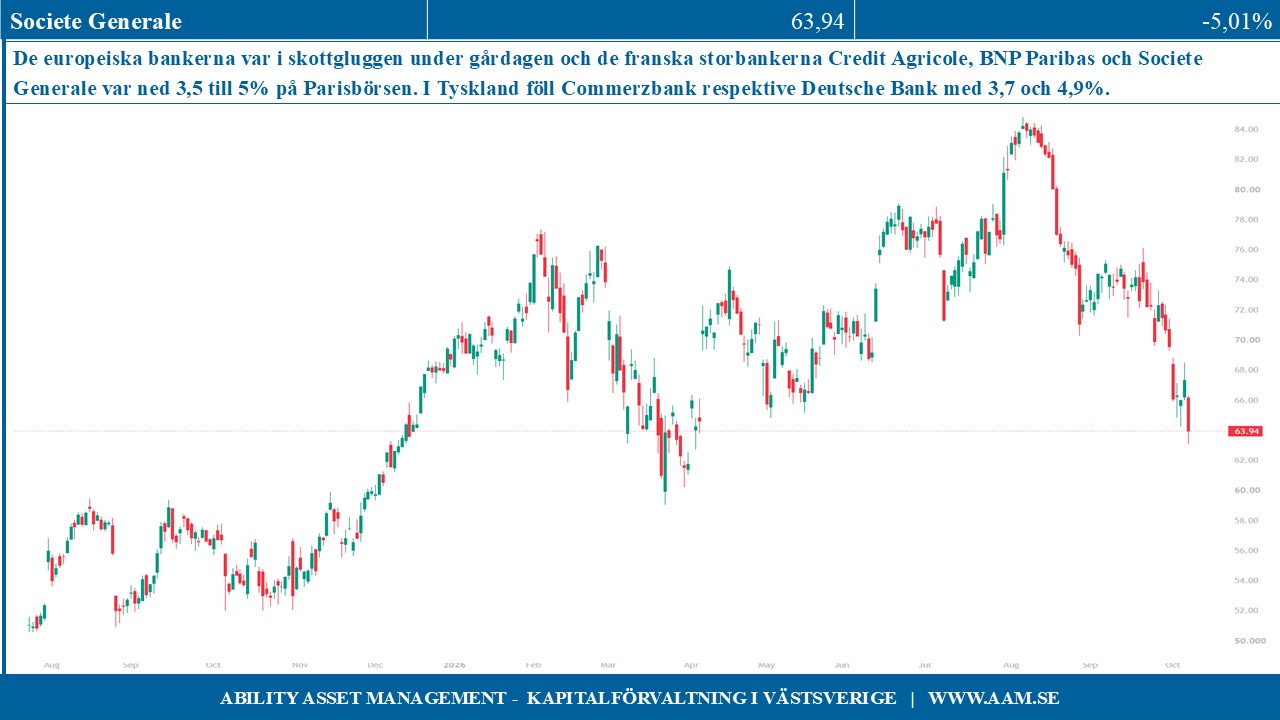
Bankerna var i skottgluggen och de franska storbankerna Credit Agricole, BNP Paribas och Societe Generale var ned 3,5 till 5% på Parisbörsen. I Tyskland föll Commerzbank respektive Deutsche Bank med 3,7 och 4,9%. De svenska storbankerna klarade sig något bättre med tapp om 1,3 till 2,3%.
Att den svenska börsen var bland de svagaste i Europa under gårdagen beror på att de stora verkstadsbolagen fick känna av påtagliga rekyler.
ABB, Alfa, Assa, Atlas, Hexagon och SKF rekylerade med 1,7 till 4,3% med ett tilltagande säljtryck under dagen och nedgången gav ett smått panikartat intryck inte minst med tanke på den alltmer spirande konjunkturoptimismen och förväntningar på en positiv rapportperiod.
Det spred sig en form av kollektiv oro att räntorna stiger på grund av fel orsaker. En konjunkturorienterad ränteuppgång som balanseras av stigande bolagsvinster och positiva framtidsutsikter är något som marknaden kan vara bekväm med.
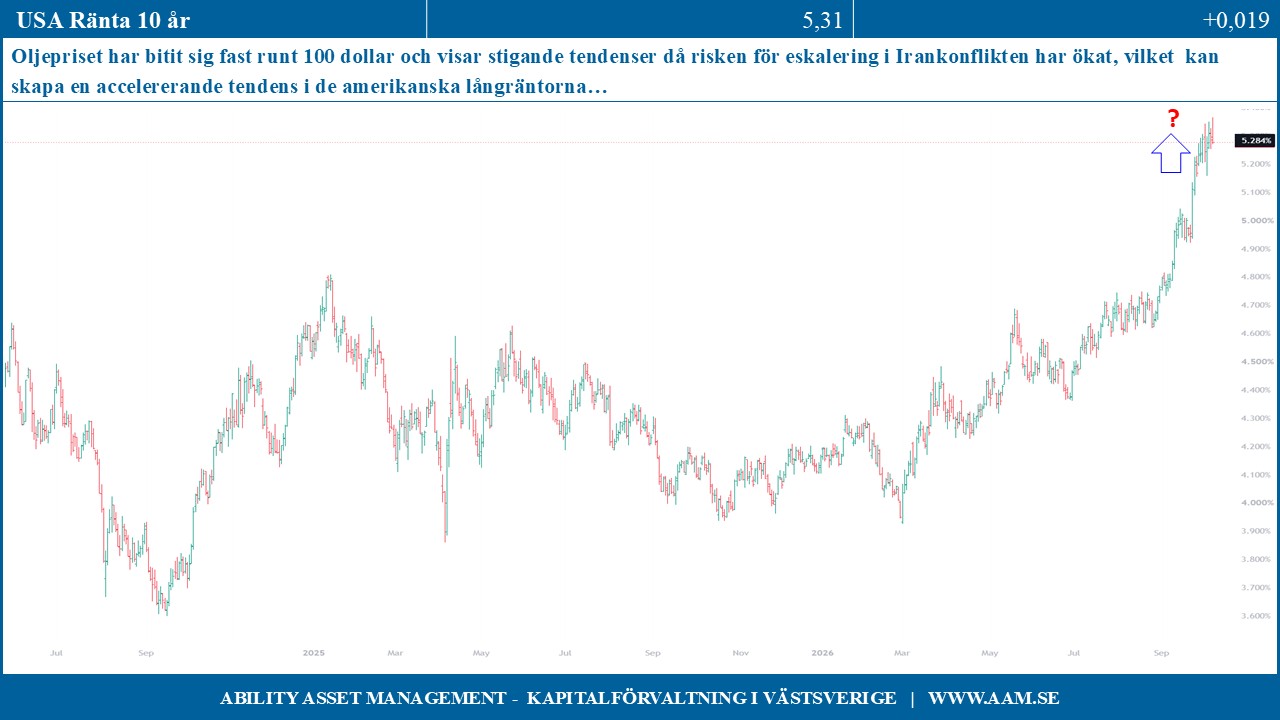
En inflationsbaserad ränteuppgång med ett oljepris som bitit sig fast runt 100 dollar och visar stigande tendenser, risk för ökad eskalering i Irankonflikten i samklang med amerikanska långräntor som indikerar en accelererande tendens samt att ECB kan nödgas agera mer offensivt än förväntat förfaller ha skapat en konjunkturoro som under gårdagen slog hårt mot de svenska verkstadsbolagen.
Att de svenska bankerna fick en släng av sleven på grund av den franskledda europeiska bankfrossan är lätta att förstå, men pressen i verkstadssektorn framstår som överdriven.
I Europa var det främst storbolagsindexet STOXX 50 som pressades på grund av sitt stora inslag av franska och tyska aktier och marknaden har svårt att bryta den negativa tendens som började redan i mitten av augusti.
Den underliggande och påtagligt svaga bredden för den breda marknaden i USA, S&P 500, oroar men på indexnivå är denna marknad förvånansvärt stabil.
Kommande vecka börjar rapportperioden för tredje kvartalet på allvar med bland annat Ericsson, Investor, Kinnevik, Nordea och Wallenstam, men det är först veckan därpå som stora flodvågen av rapporter publiceras och marknaden formligen översvämmas av rapporter.
Vinstutvecklingen, orderingången och inte minst prognoserna kommer dissekeras omsorgsfullt, då det finns många frågetecken att försöka räta ut i nuvarande svåranalyserade omvärld.
Den svenska börsens volatila beteende har ökat och igår slog marknaden bakut. Det kan vara ett skrämskott, men utvecklingen för den franska skuldkrisen, oljepriset, de amerikanska obligationsräntorna och rapportperioden kommer sätta tonen och avgöra marknadens riktning. Vi ser dock anledning till ökad försiktighet och väljer att minska risknivån.
C-G Gyllenram
Ability Asset Management