Vi skrev i föregående veckobrev att frågan var hur långt upp den pågående uppgången för de amerikanska långräntorna kunde röra sig innan smärtgränsen nåddes och de finansiella marknaderna riskerade att slå bakut på allvar.
Motvikten mot detta resonemang var en positiv konjunkturutveckling med tillhörande god vinstutveckling, men det ville till att delårsrapporterna för Q3 som börjar publiceras på allvar under andra hälften av oktober tydligt visade att vinstförväntningarna och rådande konjunkturutsikter verkligen infriats.
Vi förväntade oss en volatil och slagig kursutveckling på både global och svensk basis de närmaste veckorna, men att det trots allt fanns förutsättningar för en positiv börs senare under året.
Som tidigare ansåg vi att stockpicking var essentiellt på den svenska marknaden i rådande börsläge och vi valde att ha fokus på bank, fundamentalt starka aktier i vändningslägen samt de mest trendstarka verkstadsbolagen.
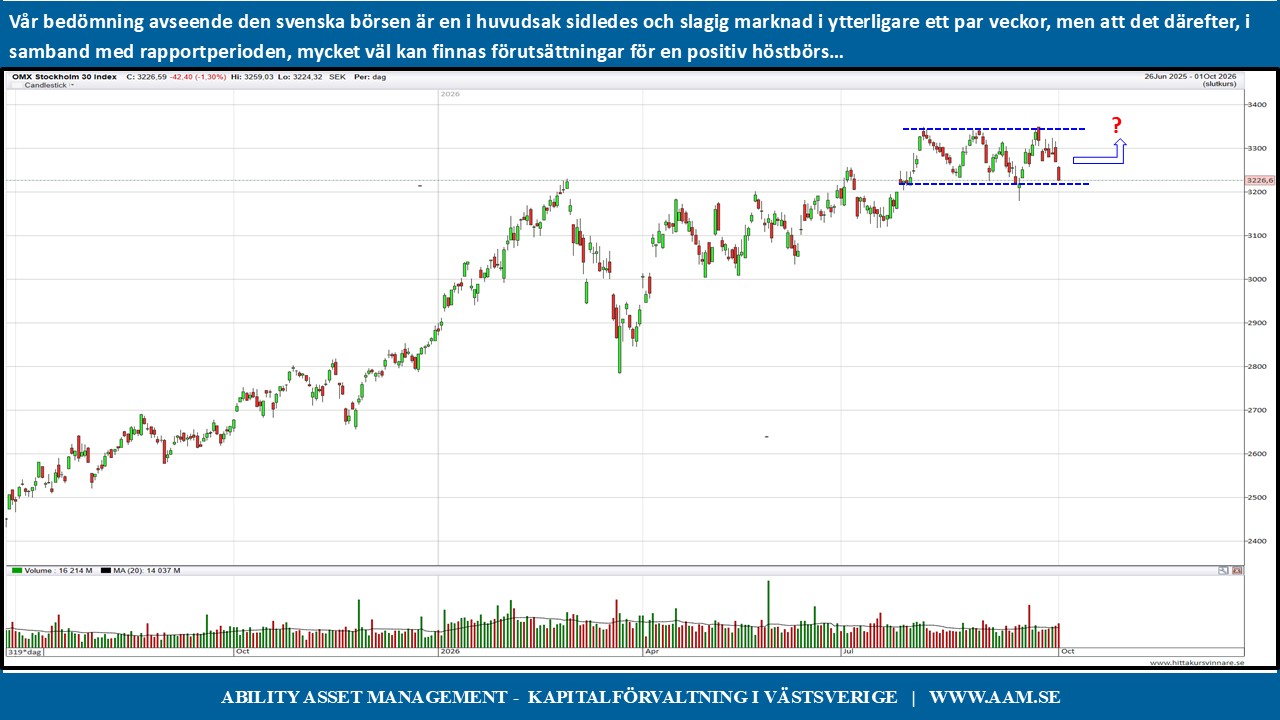
Prognosen har fallit väl ut och börsen (OMXS30) har rört sig sidledes i fyra dagar och visade tydlig svaghet under gårdagen.
Kraftfulla utförsäljningar av amerikanska statsobligationer under torsdag förmiddag med accelererande amerikanska långräntor samt ökad risk för en fransk skuldkris skapade nervositet. De så tidigare trendstarka och stabila svenska storbankerna visade kännbar svaghet på grund av ökad risk för finansiell fransk oro, vinsthemtagningar och något dämpade förväntningar efter analytikermöten.
Samtliga storbanker ligger dock fortsatt kvar i positiva trender och var sannolikt reklymogna efter den senaste tidens uppgång.
Den amerikanska minnestillverkaren Micron Technology som lämnade en positiv prognos efter sin rapport med hänvisning till att den fortsatt snabba utbyggandet av datacenter driver intäkterna påverkade bland annat ABB och Atlas positivt med plus 0,82% för ABB och ett marginellt minus på 0,24% för Atlas.
Gårdagen bjöd onekligen på spridda skurar där SAAB levde sitt eget liv och visade styrka medan Sandvik, SSAB och Tele 2 efter negativa analyser uppvisade markanta minustecken.
Marknadens volatila beteende ligger i linje med vår bedömning och vi tror att man får leva med snabba och svårbedömda svängningar för enskilda aktier ytterligare en period.
Kommande vecka smyger rapportperioden för tredje kvartalet i gång, men det är först veckan därpå som den börjar mer på allvar med bland annat Ericsson, Investor, Kinnevik, Nordea och Wallenstam. Den stora flodvågen av rapporter kommer dock ytterligare en vecka senare när marknaden formligen översvämmas av rapporter.
Vinstutvecklingen, orderingången och inte minst prognoserna kommer dissekeras omsorgsfullt, då det finns många frågetecken att försöka räta ut i nuvarande svåranalyserade omvärld. Rapportperioden och utvecklingen för oljepriset och obligationsräntorna kommer sätta tonen och avgöra om den svenska börsen kan få bränsle inför en möjlig höstuppgång.
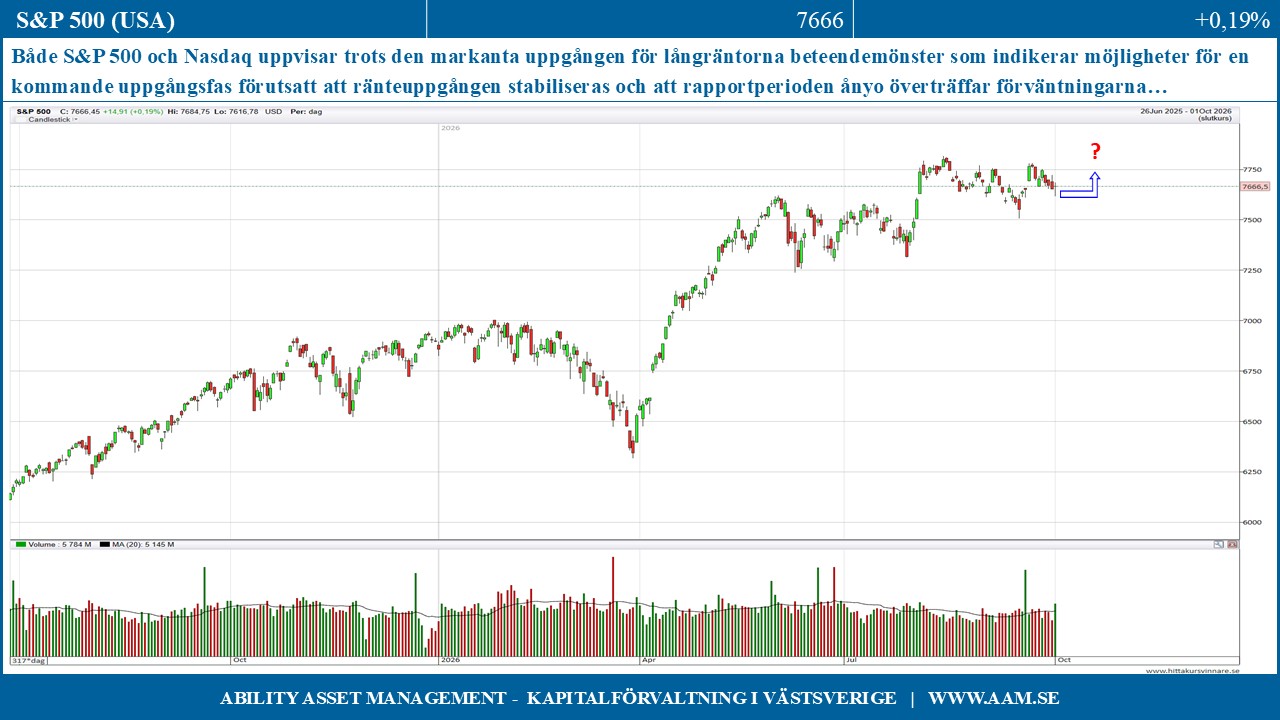
Den underliggande svaga bredden för den breda marknaden i USA, S&P 500, oroar, men på indexnivå är den imponerande stabil. Megabolagen Google, Amazon, Apple, Broadcom, Meta, Microsoft, Nvidia och Tesla visar en bland utvecklingen där Meta, Microsoft och Nvidia visar styrka och där bara Broadcom ligger i en negativ trend, vilket medför en stabiliserande effekt på marknadens utveckling.
Både S&P 500 och Nasdaq uppvisar trots den markanta uppgången för långräntorna beteendemönster som indikerar möjligheter för en kommande uppgångsfas förutsatt att ränteuppgången stabiliseras och att rapportperioden ånyo överträffar förväntningarna.
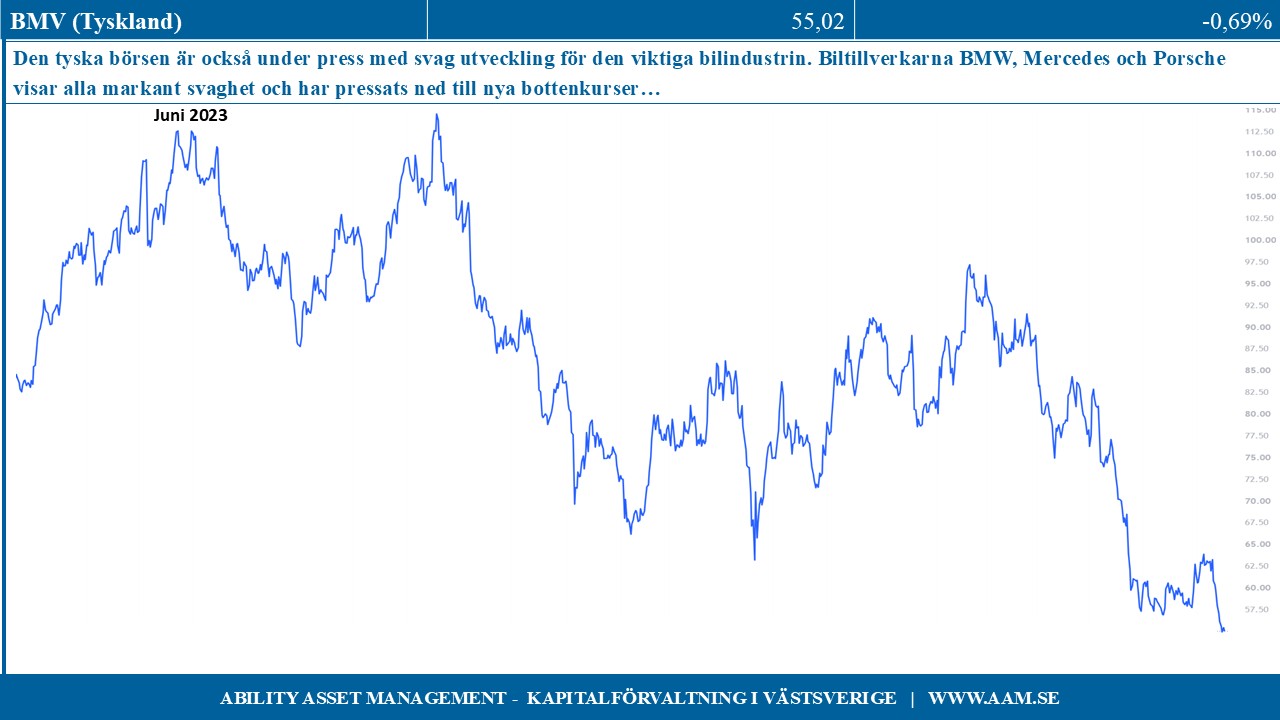
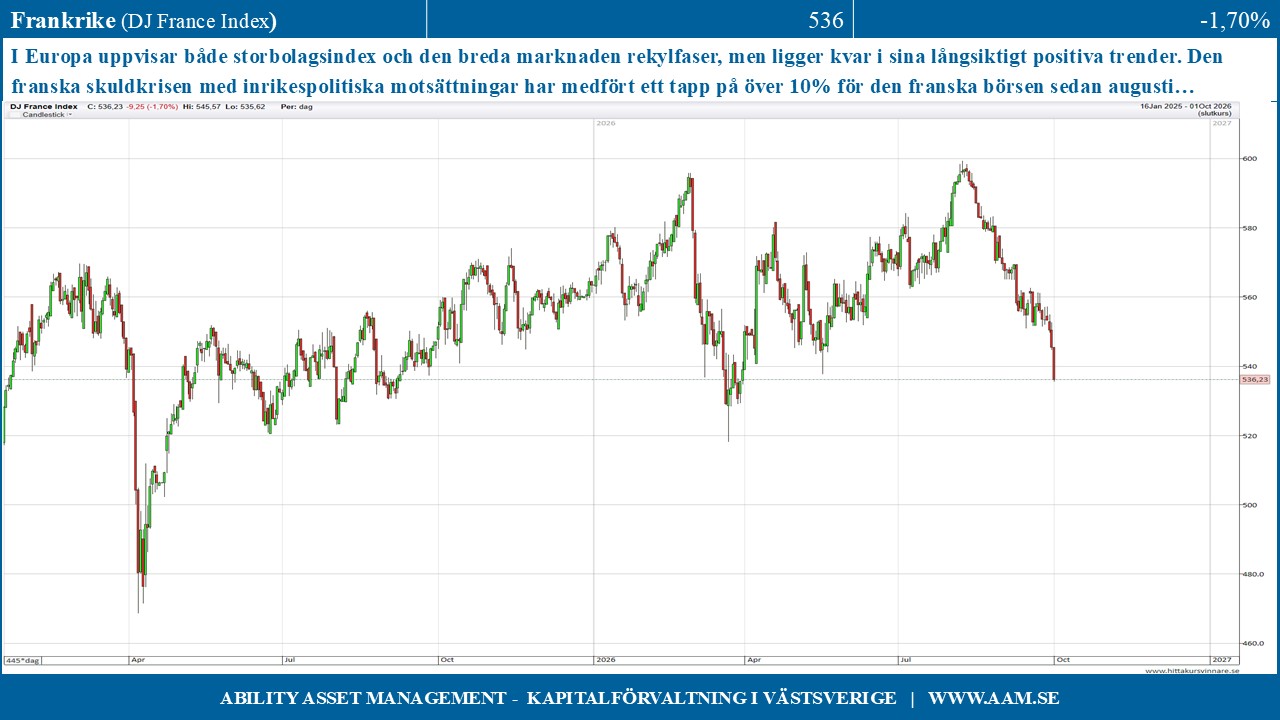
I Europa uppvisar både storbolagsindex och den breda marknaden rekylfaser, men ligger kvar i sina långsiktigt positiva trender. Den franska skuldkrisen med inrikespolitiska motsättningar har medfört ett tapp på över 10% för den franska börsen sedan augusti och i Tyskland har biltillverkarna BMW, Mercedes och Porsche alla pressats ned till nya bottenkurser
Vi förväntar oss en volatil och slagig kursutveckling på både global och svensk basis de närmaste veckorna där stockpicking fortsätter vara essentiellt.
Vår bedömning avseende den svenska börsen är en i huvudsak sidledes och slagig marknad i ytterligare ett par veckor, men att det därefter, i samband med rapportperioden, mycket väl kan finnas förutsättningar för en positiv höstbörs.
C-G Gyllenram
Ability Asset Management