Vi skrev i föregående veckobrev att det europeiska storbolagsindexet STOXX 50 pressades på grund av en europeiska bankfrossa och sitt stora inslag av franska och tyska aktier.
Den svenska börsens volatila beteende ökade i samband med ovanstående oro och marknaden slog tillfälligt slog bakut och tappade runt 3%. Att de svenska bankerna fick en släng av sleven på grund av den franskledda nedgången var lätt att förstå medan pressen i verkstadssektorn framstod som överdriven.
Vi noterade att nedgången kunde vara ett skrämskott, men att utvecklingen för den franska skuldkrisen, oljepriset, de amerikanska obligationsräntorna och rapportperioden skulle sätta tonen och avgöra marknadens riktning. Vi valde därför att bli något mer försiktiga och justerade tillfälligt ned risknivån i portföljen.
Den svenska börsen (OMXS30) visade dock styrka och efter ett tapp på 1,7% under föregående onsdag och en fortsatt nedgång på efterföljande torsdag med som mest 1,1 % vände marknaden uppåt och ligger nu på samma nivå som före ovanstående oro.
Vår bedömning avseende den svenska börsen har under hösten varit en i huvudsak sidledes och slagig marknad, men att det i samband med rapportperioden kunde finnas förutsättningar för en positiv höstbörs förutsatt att den amerikanska ränteuppgången stabiliserades och att rapportperioden liksom under Q2 överträffade förväntningarna.
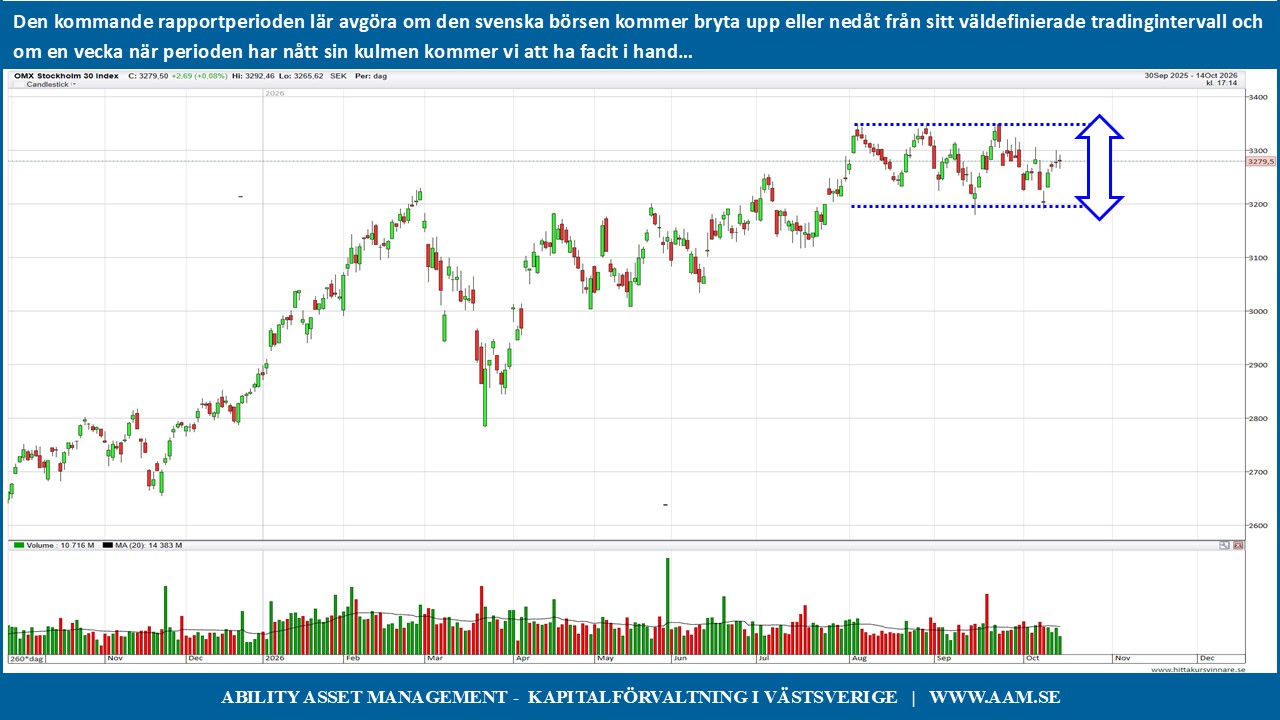
Både storbolagsindex och den breda svenska marknaden fortsätter att pendla inom sina rådande tradingintervall, som har varit i kraft sedan slutet av juli. Intervallen är ovanligt tydliga och väldefinierade med tydliga toppar och bottnar. Om vi utgår från OMXS30 (storbolagsindex) så ligger bottennivån i intervallet runt 3200 punkter och toppnivån runt 3350 punkter med ett mittläge på 3275 punkter.
Indexet stängde igår på 3276 punkter, dvs. precis på mittpunkten. Det är först när topp- eller bottenläget med kraft och volym och företrädesvis med understöd och en eller flera positiva externa katalysatorer som till exempel en överraskande bra svensk rapportperiod, tydligt fallande oljepriser och amerikanska långräntor som marknadens mer långsiktiga riktning kommer att utkristalliseras.
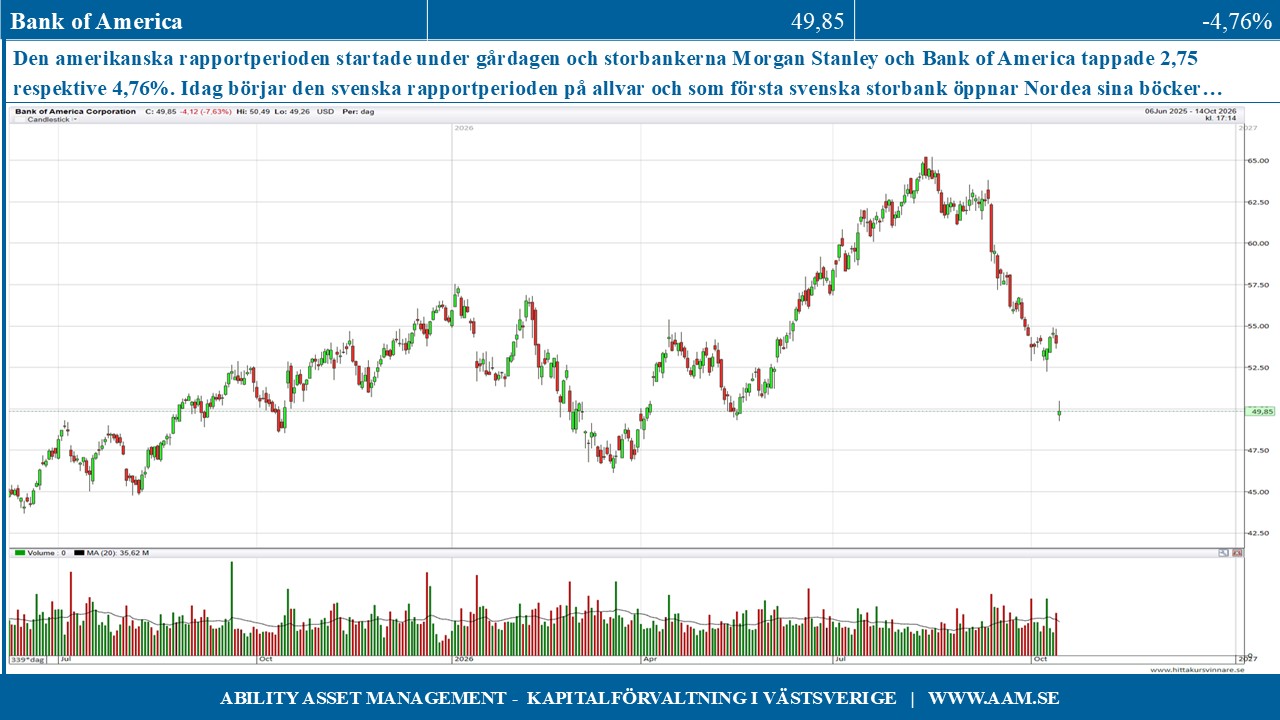
Den amerikanska rapportperioden började under gårdagen med bland annat storbankerna Morgan Stanley och Bank of America som tappade 2,75 respektive 4,76%. Idag börjar den svenska rapportperioden på allvar och som första svenska storbank öppnar Nordea sina böcker i sällskap med Ericsson, EQT, Investor och Kinnevik med flera.
Vinstutvecklingen, marginalerna, orderingången och inte minst framtidsutsikterna kommer ingående skärskådas, men att det är först kommande vecka som den stora flodvågen av rapporter publiceras och marknaden formligen översvämmas med rapporter.
Som alltid kommer det bli ömsom vin och ömsom vatten när rapporterna publiceras och marknaden omilt och snabbt anpassar börskurserna med hänsyn till nya förutsättningar och prognoser. Håll därför hårt i hatten och var beredd på en ny fas med volatilitet de kommande två veckorna tills krutröken lagt sig och bilden har utkristalliserats.
Under gårdagen skakade börserna i USA och främst Nasdaq till ordentligt. Siffrorna för inflationen kom in högre än förväntat och initialt steg den amerikanska tioårsräntan upp mot sin tidigare topp, dvs. över 5,30% för att sedan tappa markant ända ned till 5,11%.
Räntenedgången skedde dock av ”fel” orsaker, dvs. inte på grund av lägre inflation utan på grund av ett stort kurstapp i den indextunga halvledarsektorn när kapital från denna sektor flydde till räntemarknaden.
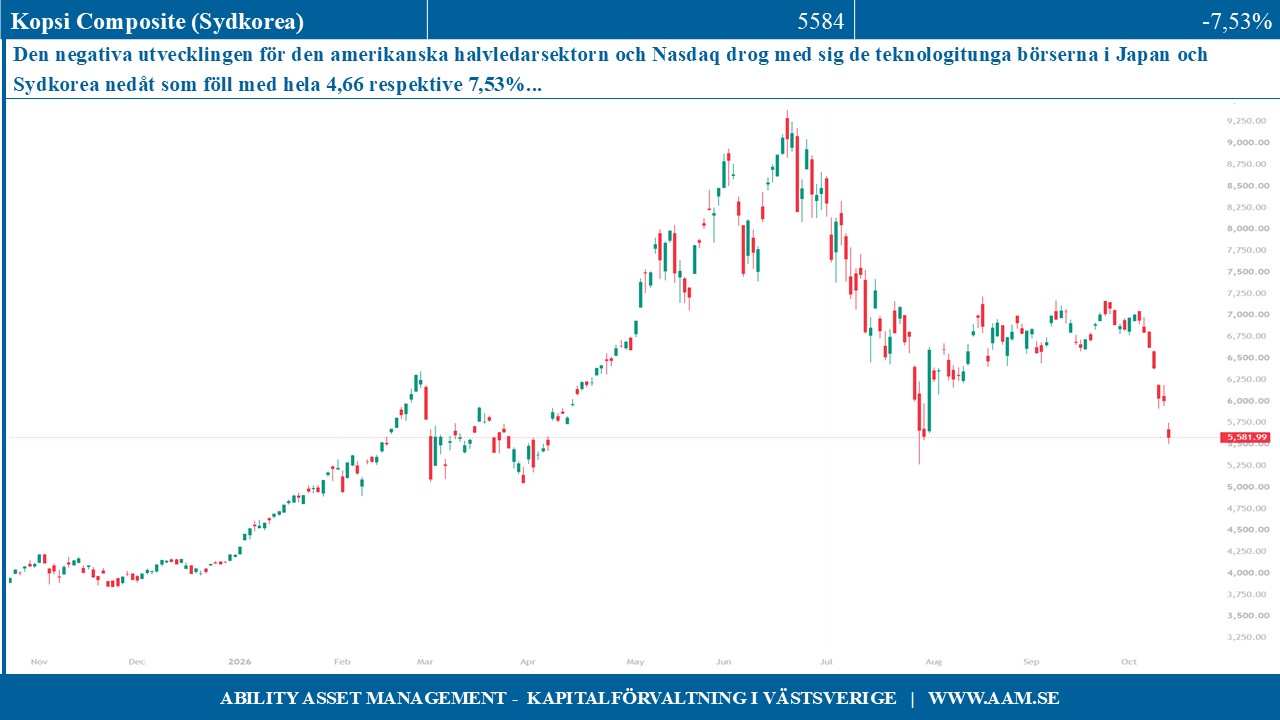
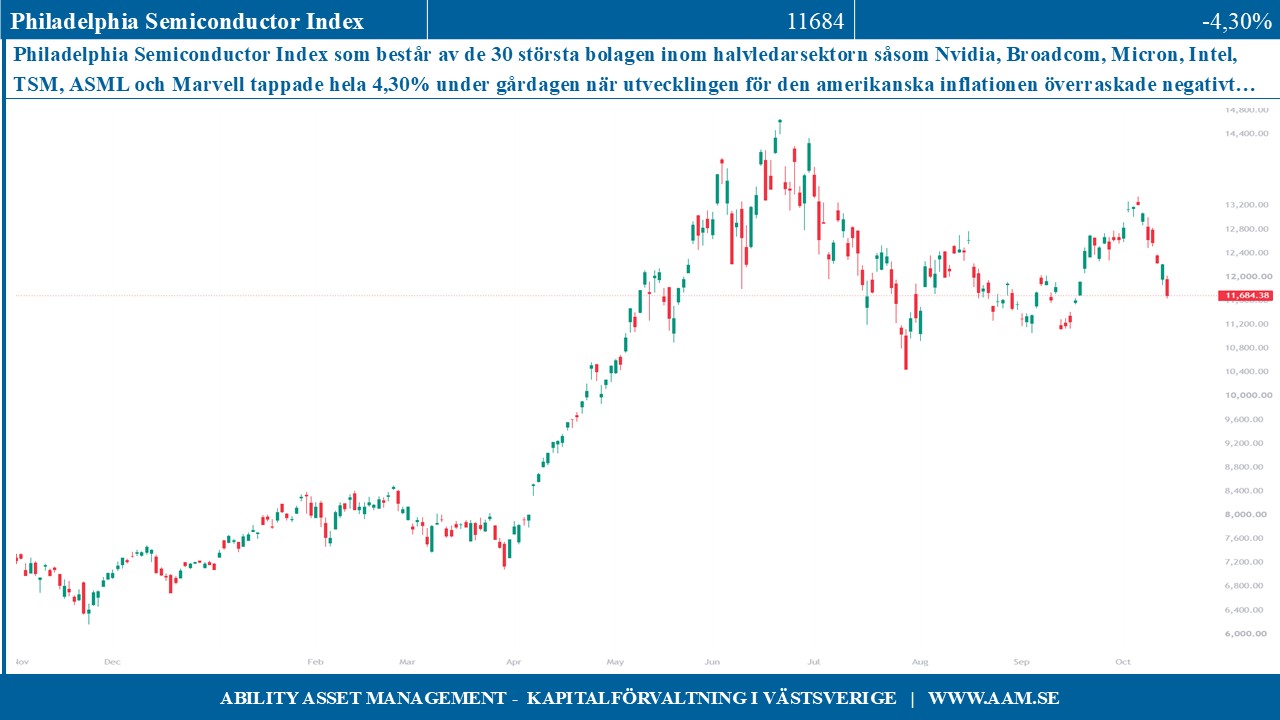
Philadelphia Semiconductor Index som består av de 30 största bolagen inom halvledarsektorn såsom Nvidia, Broadcom, Micron, Intel, TSM, ASML och Marvell tappade hela 4,30% och drog med sig de tekniktunga börserna i Japan och Sydkorea som föll med 4,72 respektive 8,70%.
Det finns risk för fortsatt press inom denna sektor när USA öppnar i eftermiddag och utvecklingen påverkar den svenska börsen negativt, men före dagens öppning indikeras ett minus på mindre än en procent
Inför rapportperioder ska man inte peka med hela handen, men ha mental beredskap för att marknaden är en plats där det osannolika har en ovanligt hög sannolikhet att kunna inträffa
Vi blir dock inte förvånade om den verkstads- och banktunga svenska börsen kan rida på ett allt starkare konjunktur- och ränteläge och visa sig vara en bra marknad att vara investerad i när det blåser snålt om de stora teknologibolagen.
Den kommande rapportperioden lär avgöra om den svenska börsen kommer bryta upp eller nedåt från sitt väldefinierade tradingintervall och om en vecka när perioden har nått sin kulmen kommer vi att ha facit i hand.
C-G Gyllenram
Ability Asset Management